
Rekenbox · 2026
Afschrijving auto berekenen
Zie per jaar de boekwaarde, fiscale afschrijving en werkelijke autokosten, met een vergelijking met lease.De waarde door de jaren heen
Van aankoop naar restwaarde.
- Economische boekwaarde
- € 25.200,00
- Fiscale boekwaarde
- € 25.200,00
Kopen of operationeel leasen?
€ 133,33 minder per maand met lease.
Restwaarde is je eigen schatting. De grafiek toont boekwaarde; zij voorspelt geen verkoopprijs.
- Afschrijvingsbasis na btw-verwerking
- € 30.000,00
- Afschrijving eerste kalenderjaar, economisch
- € 4.800,00
- Afschrijving eerste kalenderjaar, fiscaal
- € 4.800,00
- Gebruiksduur in hele maanden
- 60
- Jaarlijkse gebruikskosten
- € 4.000,00
- Jaarlijkse totale kosten gekozen methode
- € 8.800,00
- Kosten toegerekend aan zakelijk gebruik per jaar
- € 8.800,00
- Operationele lease inclusief dezelfde kosten per maand
- € 600,00
- Lease minus kopen per maand
- € -133,33
Bevindingen en aandachtspunten
- De restwaarde is jouw invoer en geen geschatte marktwaarde. De leasevergelijking veronderstelt operationele lease met teruggave van de auto; controleer kilometerbundel, slottermijnen, kosten en btw-basis in de offerte.
Afschrijvingsschema per kalenderjaar
| Jaar | Maanden | Economisch € | Fiscaal € | Verschil € | Boekwaarde € | Fiscale boekwaarde € | Cumulatief € |
|---|---|---|---|---|---|---|---|
| 2026 | 12 | 4800.00 | 4800.00 | 0.00 | 25200.00 | 25200.00 | 4800.00 |
| 2027 | 12 | 4800.00 | 4800.00 | 0.00 | 20400.00 | 20400.00 | 9600.00 |
| 2028 | 12 | 4800.00 | 4800.00 | 0.00 | 15600.00 | 15600.00 | 14400.00 |
| 2029 | 12 | 4800.00 | 4800.00 | 0.00 | 10800.00 | 10800.00 | 19200.00 |
| 2030 | 12 | 4800.00 | 4800.00 | 0.00 | 6000.00 | 6000.00 | 24000.00 |
Uitgangspunten, bronnen en versie
2026 · nl-2026.1 · v2026.1
- De ingebruiknamemaand telt als hele maand, ook bij 31 december. De looptijd wordt afgerond op hele maanden. Dit is een maandmodel; geen dagboekhouding.
- De fiscale vergelijking past de normale grens van 20% van de aanschafbasis per jaar toe, tot de restwaarde. De economische methode of restwaardeschatting is niet automatisch fiscaal aanvaardbaar.
- Afschrijving en gebruikskosten zijn exclusief aftrekbare btw. Het zakelijk aandeel is een kostenverdeling, geen berekening van bijtelling, btw-privégebruik of vermogensetikettering.
- Belastingdienst — afschrijven op bedrijfsmiddelen (2026-09-07)
- Belastingdienst — margeregeling (2026-09-04)
- RVO — Milieulijst MIA/Vamil 2026 (2026-09-07)
Rapport voor je dossier
Maak er een compleet PDF-rapport van.
Bundel invoer, uitkomst, rekenregels en bronnen in een dossier voor je accountant, financier of zakelijke klant.
- Uitkomst met de volledige berekening
- Aannames en bronnen, zodat een ander het kan nalopen
- Je invoer en rekenversie vastgelegd
Dezelfde berekening als hierboven, compleet vastgelegd. Bekijk eerst gratis de preview; je betaalt pas als je het rapport wilt downloaden. Bekijk de prijzen
Voor de preview slaan we je invoer versleuteld op onze server op: zonder account 30 dagen, gekoppeld aan je e-mailadres totdat je het verwijdert.
Bulk · Berekeningen voor je hele lijst
Gratis bewaren op dit apparaat
Begrijp je uitkomst
Zo werkt deze tool
De afschrijving van een auto verdeelt het waardeverbruik over de jaren waarin je de auto gebruikt. Je betaalt de aanschafprijs bij aankoop, maar dat hele bedrag is niet automatisch een kostenpost van het eerste jaar. De restwaarde blijft buiten de afschrijving. Deze calculator toont economische en fiscale boekwaarde naast elkaar en verbindt afschrijving met brandstof, verzekering en andere autokosten.
Begin met de aanschafprijs en de juiste btw-basis. Bij volledig aftrekbare aankoop-btw telt die btw niet mee in de afschrijvingsbasis. Bij een marge-auto is geen afzonderlijke aankoop-btw aftrekbaar. De hele ingevoerde margeprijs vormt daarom de basis. Is een exclusieve prijs ingevuld terwijl btw niet aftrekbaar is, dan voegt het model 21% toe. Vul de restwaarde op dezelfde btw-basis in.
Bij lineaire afschrijving wordt het verschil tussen aanschafbasis en restwaarde gelijkmatig over de gebruiksmaanden verdeeld. De ingebruiknamemaand telt als volledige maand. Een aankoop in oktober heeft daardoor drie afschrijvingsmaanden in het eerste kalenderjaar. Het laatste jaar bevat de resterende maanden. De economische looptijd wordt afgerond naar hele maanden; dit is geen berekening op dagniveau.
Degressief afschrijven gebruikt een percentage van de boekwaarde aan het begin van ieder gebruiksjaar. Daardoor daalt het normale jaarbedrag. In de laatste economische maand corrigeert de calculator naar de opgegeven restwaarde. Een laag percentage kan dus een grotere slotcorrectie geven. Controleer die correctie in de jaartabel en onderbouw waarom de methode bij het werkelijke waardeverbruik past.
De fiscale vergelijking begrenst normale afschrijving op 20% van de oorspronkelijke aanschafbasis per jaar, naar rato van de gebruikte maanden en nooit onder de restwaarde. Is de economische gebruiksduur korter, dan kan de fiscale boekwaarde langer hoger blijven. Het schema laat die resterende fiscale afschrijving zien. De berekening verklaart de gekozen economische methode niet automatisch fiscaal aanvaardbaar.
Autokosten per kilometer gebruiken de gekozen afschrijvingsbasis en jaarlijkse gebruikskosten. Bij nul kilometers blijft de kilometeruitkomst leeg. De leasevergelijking gaat uit van operationele lease met teruggave van de auto en dezelfde kostenbasis. Bijtelling, financieringsaflossing en btw over privégebruik zijn afzonderlijke onderwerpen. Download het schema of de journaalposten en neem de brongegevens mee naar je accountant.
Lineaire auto-afschrijving
(Aanschafbasis − restwaarde) ÷ gebruiksmaanden
De cumulatieve berekening rondt op centen en eindigt precies op je ingevoerde restwaarde.
Fiscale afschrijving vergelijken
Normale fiscale jaargrens = 20% × oorspronkelijke aanschafbasis
Een kort jaar gebruikt de maandverhouding. Een restwaarde kan de toegestane afschrijving verder beperken.
Kosten per kilometer en grenzen
(Afschrijving + jaarlijkse gebruikskosten) ÷ kilometers
De zakelijke gebruiksfractie verdeelt kosten. Zij bepaalt geen bijtelling of recht op investeringsaftrek.
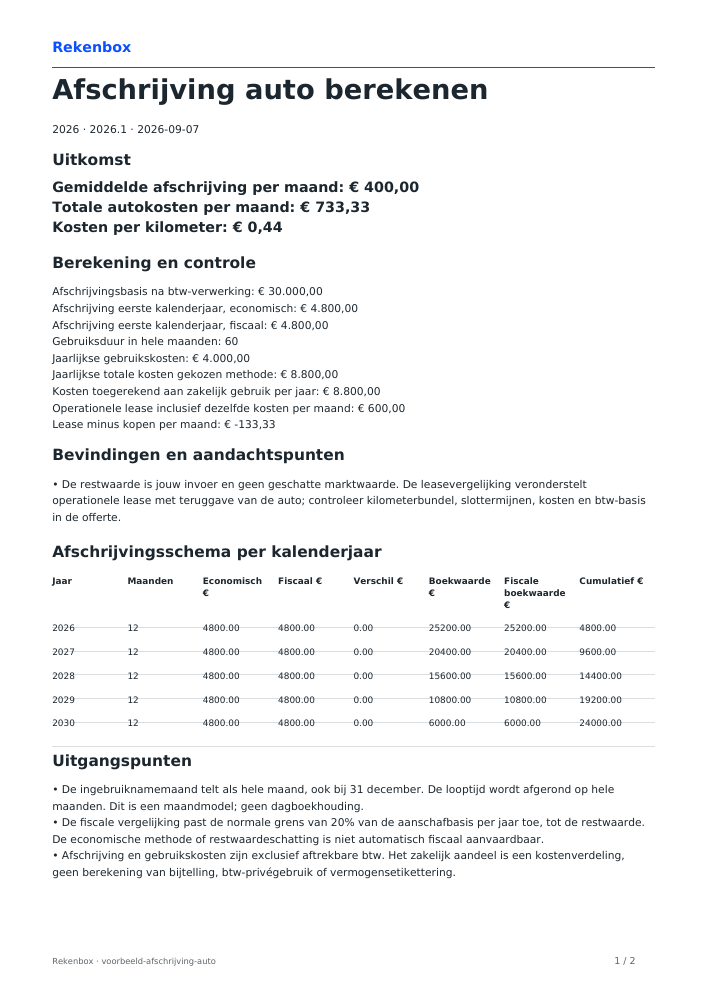
Dit PDF-voorbeeld is gemaakt met de zichtbare voorbeeldinvoer. Je eigen download gebruikt jouw ingevulde gegevens.
Bekijk voorbeeld · PDFVeelgestelde vragen
Hoeveel schrijft een auto per jaar af?
Dat hangt af van aanschafbasis, restwaarde, looptijd en methode. Lineair is het af te schrijven bedrag gelijk verdeeld over de maanden.
Mag ik een auto in één keer afschrijven?
Dit model past de normale fiscale grens toe. Bijzondere regelingen worden niet automatisch toegepast; controleer de voorwaarden afzonderlijk.
Telt btw mee in de afschrijving?
Aftrekbare btw niet. Niet-aftrekbare aankoop-btw en de volledige prijs van een marge-auto vormen wel onderdeel van de basis.
Waarom verschilt fiscale boekwaarde van economische boekwaarde?
De fiscale jaargrens kan lager zijn dan de economische afschrijving. Daardoor wordt voor belastingdoeleinden later afgeschreven.
Krijgt een elektrische auto automatisch MIA of Vamil?
Nee. Controleer de exacte voertuigcode en de Milieulijst voor het jaar van bestellen bij RVO.
Welke gegevens heb je nodig?
- Aanschafprijs auto
- Aanschafprijs is
- Btw op de aankoop is volledig aftrekbaar
- Datum ingebruikname
- Restwaarde invoeren als
- Zelf geschatte restwaarde op dezelfde btw-basis
- Restwaarde als percentage
- Economische gebruiksduur (jaren)
- Naam / kenteken
- Economische afschrijvingsmethode
- Degressieve afschrijving per gebruiksjaar (%)
- Gebruik fiscale afschrijving in het kostenoverzicht
- Zakelijk gebruik (%)
- Elektrische auto
- Kilometers per jaar, zakelijk en privé samen
- Brandstof / stroom per jaar
- Verzekering per jaar
- Motorrijtuigenbelasting per jaar
- Onderhoud per jaar
- Overige autokosten per jaar
- Financieringsrente per jaar
- Operationele lease per maand, op dezelfde btw-basis
- Eenmalige leasekosten
- Lease omvat verzekering, wegenbelasting en onderhoud
Grenzen van deze tool
- De ingebruiknamemaand telt als hele maand, ook bij 31 december. De looptijd wordt afgerond op hele maanden. Dit is een maandmodel; geen dagboekhouding.
- De fiscale vergelijking past de normale grens van 20% van de aanschafbasis per jaar toe, tot de restwaarde. De economische methode of restwaardeschatting is niet automatisch fiscaal aanvaardbaar.
- Afschrijving en gebruikskosten zijn exclusief aftrekbare btw. Het zakelijk aandeel is een kostenverdeling, geen berekening van bijtelling, btw-privégebruik of vermogensetikettering.
Rekenjaar: 2026 · Versie 2026.1
Bronnen bij deze tool
- Belastingdienst — afschrijven op bedrijfsmiddelen · broncontrole rekenmodel 2026-09-07
- Belastingdienst — margeregeling · broncontrole rekenmodel 2026-09-04
- RVO — Milieulijst MIA/Vamil 2026 · broncontrole rekenmodel 2026-09-07
Opgesteld door het Rekenbox-productteam van Winstwaker. De vermelde bronverwijzingen en rekenversie maken de werkwijze controleerbaar. Een inhoudelijke fout melden Laatst bijgewerkt: 2026-09-07. Rekenbox is een product van Winstwaker. De tool past een rekenmodel toe op jouw invoer; een uitkomst of betaald rapport is geen persoonlijke beoordeling door een adviseur.