
Rekenbox · 2026
Kostprijs berekenen
Van inkoop en arbeid naar een prijs die je kosten dekt, met marge, btw en kanaalkosten.Voorbeeldberekening — pas de bedragen aan voor jouw situatie.Verkoopprijs berekend met 40% marge en 21% btw. Aanpassen bij “Ook je verkoopprijs bepalen”.
Elke euro heeft een bestemming
Een prijs die voor je werkt.
- Kostprijs
- € 15,00
- Kanaal en retouren
- € 0,00
- Wat overblijft
- € 10,00
Prijssuggestie incl. btw, vóór korting
€ 30,99De suggestie rondt je consumentenprijs naar boven af op de gekozen eindcijfers. Controleer de marge; je lijstprijs verandert pas wanneer je die zelf overneemt.
Hoeveel ruimte heb je?
Terugrekenen vanuit de marktprijs
Bij de ingevulde marktprijs en je gewenste marge of opslag mag de directe kostprijs maximaal zijn: € 15,00.
De marge bij je huidige kosten en die marktprijs is 40%.
- Variabele directe kostprijs
- € 15,00
- Overhead per stuk
- € 0,00
- Verkoopprijs excl. btw na korting
- € 25,00
- Brutowinst vóór overhead en kanaalkosten
- € 10,00
- Brutowinstmarge (%)
- 40.00
- Verwachte retourkosten per stuk
- € 0,00
- Commissie en betaalkosten per stuk
- € 0,00
- Marge na kanaalkosten (%)
- 40
- Opslag na kanaalkosten (%)
- 66.67
- Omzet hele productlijst per periode
- € 2.500,00
- Winst hele productlijst per periode
- € 1.000,00
- Break-even afzet eerste product
- 0
- Psychologische lijstprijs incl. btw
- € 30,99
- Marge bij prijssuggestie (%)
- 41.43
- Maximale directe kostprijs bij marktprijs en doel
- € 15,00
- Werkelijke marge bij marktprijs (%)
- 40
Bevindingen en aandachtspunten
- Winst is hier vóór inkomstenbelasting of vpb. Retourpercentages en afzet zijn ramingen. Staffels veranderen de prijs; vaste overhead blijft verdeeld op de verwachte periodeafzet.
Prijslijst en marge
| Product | Aantal | Kostprijs € | Lijstprijs excl. € | Na korting incl. € | Marge % | Winst per stuk € |
|---|---|---|---|---|---|---|
| Voorbeeldproduct | 100 | 15.00 | 25.00 | 30.25 | 40.00 | 10.00 |
Gevoeligheid eerste product
| Verandering | Winst per stuk € | Marge % |
|---|---|---|
| 10% hogere inkoop | 8.80 | 35.20 |
| 10 procentpunt extra korting | 7.50 | 33.33 |
| 5 procentpunt meer retouren | 10.00 | 40.00 |
Staffels eerste product
| Vanaf aantal | Extra korting % | Prijs excl. € | Prijs incl. € | Winst per stuk € | Winst bij dit aantal € |
|---|---|---|---|---|---|
| 10 | 5 | 23.75 | 28.74 | 8.75 | 87.50 |
| 50 | 10 | 22.50 | 27.23 | 7.50 | 375.00 |
Uitgangspunten, bronnen en versie
2026 · nl-2026.1 · v2026.1
- Alle invoerkosten zijn exclusief aftrekbare btw. Commissie en procentuele betaalkosten gelden over de omzet ná korting, exclusief btw.
- Vaste overhead wordt gelijk per verwacht verkocht stuk verdeeld over de hele productlijst. Retourkosten zijn een expliciete netto kostenraming per retour.
- Belastingdienst — btw-tarieven (2026-09-04)
Gebruik je prijzen in de volgende stap
Neem je productregels over naar een offerte en vul daar je klantgegevens in. De break-evenlink gebruikt de bijdrage van het eerste product en diens toegewezen overhead.
Rapport voor je dossier
Maak er een compleet PDF-rapport van.
Bundel invoer, uitkomst, rekenregels en bronnen in een dossier voor je accountant, financier of zakelijke klant.
- Uitkomst met de volledige berekening
- Aannames en bronnen, zodat een ander het kan nalopen
- Je invoer en rekenversie vastgelegd
Dezelfde berekening als hierboven, compleet vastgelegd. Bekijk eerst gratis de preview; je betaalt pas als je het rapport wilt downloaden. Bekijk de prijzen
Voor de preview slaan we je invoer versleuteld op onze server op: zonder account 30 dagen, gekoppeld aan je e-mailadres totdat je het verwijdert.
Bulk · Berekeningen voor je hele lijst
Gratis bewaren op dit apparaat
Begrijp je uitkomst
Zo werkt deze tool
Een kostprijs berekenen begint bij wat één verkoopbaar product werkelijk kost. De inkoopfactuur is daarvoor meestal onvoldoende. Tel ook arbeid, verpakking, verzending en andere directe kosten mee. Daarna verdeel je de kosten die voor je hele bedrijf of productgroep gelden. Zo ontstaat naast de variabele kostprijs een integrale kostprijs. Die helpt om te beoordelen of een prijs bij de verwachte afzet voldoende ruimte laat.
Vul bedragen in zonder aftrekbare btw. Arbeid is het aantal uren per stuk maal het bijbehorende uurtarief. Eigen tijd heeft ook een economische waarde; een nulbedrag is een bewuste keuze, geen automatische winst. Verpakking en verzending vormen samen één invoerpost. Splits aanvullende kosten via overige directe kosten en leg in een opgeslagen scenario vast welke posten je daarin hebt samengevoegd.
Overhead kun je op twee manieren opnemen. Bij een vast periodebedrag deelt de calculator de overhead door de totale verwachte afzet van de productlijst. Elk stuk krijgt dan hetzelfde overheadbedrag. Bij een percentage wordt de opslag berekend over de directe kostprijs van dat artikel. Dat zijn verschillende verdeelsleutels. Kies de sleutel die bij jouw activiteiten past en gebruik voor overhead en afzet dezelfde periode.
De gewenste marge is de winst na ingevoerde kanaal- en retourkosten gedeeld door de verkoopprijs exclusief btw. Opslag gebruikt een andere noemer: de volledige kostenbasis inclusief verwachte retourkosten en vaste betaalkosten. Een marge van 40% vraagt daarom meer prijsruimte dan een opslag van 40%. Procentuele commissies worden verwerkt in de prijs die nodig is om het gekozen doel te halen.
Gebruik de productlijst voor meerdere artikelen en controleer een CSV-import voordat je de bestaande lijst vervangt. Marge, btw, overheadbeleid en kanaalkosten zijn gedeeld; directe kosten en afzet verschillen per artikel. De gevoeligheidsregels houden je verkoopprijs vast en tonen wat hogere inkoop, extra korting of meer retouren doen. Staffels geven het effect van extra hoeveelheidskorting.
De uitkomst is een prijsmodel vóór inkomstenbelasting of vennootschapsbelasting. Afzet is een verwachting, geen gegarandeerde verkoop. Download de prijslijst voor klanten of het volledige resultaat voor interne bespreking. Het uitgebreide rapport bewaart ook invoer, bronnen en versie, zodat een collega later begrijpt waarop de berekening was gebaseerd.
Integrale kostprijs per stuk
Directe kosten + overhead ÷ afzet
De vaste overhead wordt verdeeld over de totale periodeafzet van alle ingevoerde artikelen.
Marge en opslag gebruiken andere noemers
Marge = winst ÷ verkoopprijs; opslag = winst ÷ kosten
Bij €15 kosten en €25 prijs is de marge 40% en de opslag 66,67%, zonder kanaalkosten.
Grenzen van je prijsmodel
Periodewinst = winst per stuk × verwachte afzet
Kosten per stuk worden op centen afgerond. De afzet en retourpercentages moet je zelf onderbouwen.
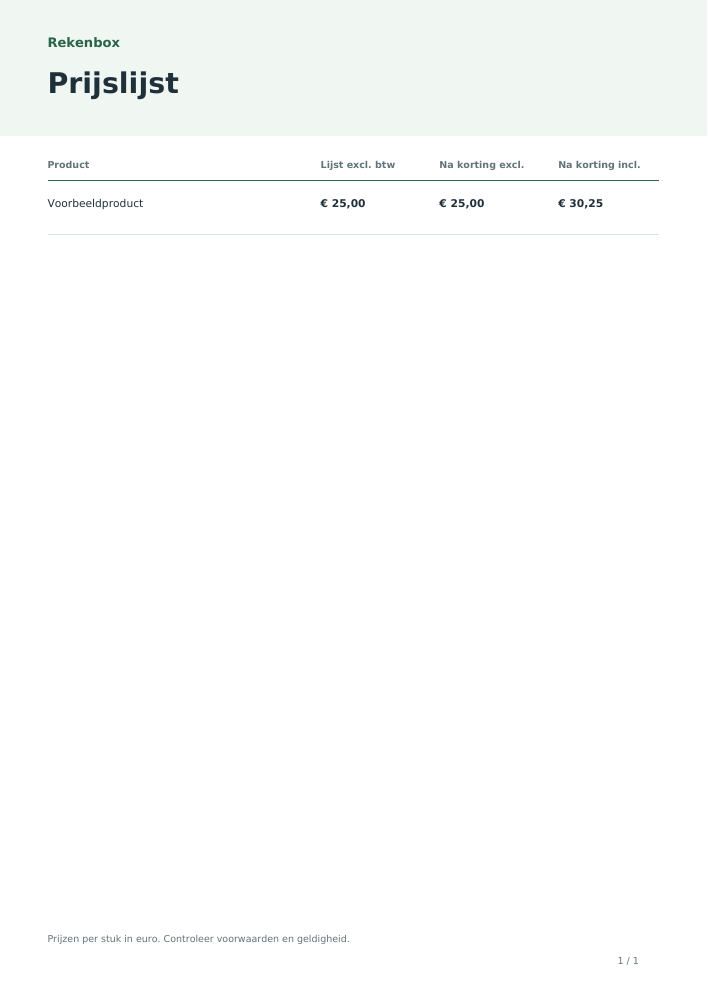
Dit PDF-voorbeeld is gemaakt met de zichtbare voorbeeldinvoer. Je eigen download gebruikt jouw ingevulde gegevens.
Bekijk voorbeeld · PDFVeelgestelde vragen
Hoe bereken je de kostprijs per stuk?
Tel directe kosten bij elkaar op en voeg een passende overheadverdeling toe. Houd de periode van afzet en vaste kosten gelijk.
Wat is het verschil tussen variabele en integrale kostprijs?
De integrale kostprijs bevat naast directe variabele kosten ook toegewezen overhead.
Is mijn eigen arbeid een kostenpost?
Voor een economische kostprijs wel. Vul uren en een passend uurtarief in, ook als je jezelf geen loon uitbetaalt.
Kan ik meerdere producten importeren?
Ja, gebruik het CSV-sjabloon en controleer de import. Zonder account zijn maximaal 25 tabelregels beschikbaar.
Wat is een gezonde brutomarge?
Er is geen universele norm. De vereiste marge hangt af van overhead, kanaalkosten, risico en afzet.
Welke gegevens heb je nodig?
- Product
- Inkoop / materiaal per stuk
- Arbeidsuren per stuk
- Uurtarief arbeid
- Verpakking en verzending
- Overige directe kosten
- Verwachte afzet per periode
- Marktprijs excl. btw, vóór korting
- Bereken vanuit
- Gewenste marge / opslag (%) — Marge deelt winst door verkoopprijs; opslag deelt winst door kostprijs. Kanaalkosten tellen in beide mee.
- Btw-tarief
- Reken terug vanuit de marktprijs
- Overhead verdelen als
- Vaste overhead per periode
- Overheadopslag (%)
- Marketplace-commissie (%)
- Betaalkosten (%)
- Vaste betaalkosten per verkocht stuk
- Verwacht retourpercentage (%)
- Netto extra kosten per retour — Alle extra kosten en niet-terugverdiende opbrengst van één retour, na eventuele herverkoop. De tool verzint geen terugbetaling.
- Verwachte korting (%)
- Psychologische consumentenprijs
- Meerdere producten invoeren
- Producten
- Staffels voor het eerste product
Grenzen van deze tool
- Alle invoerkosten zijn exclusief aftrekbare btw. Commissie en procentuele betaalkosten gelden over de omzet ná korting, exclusief btw.
- Vaste overhead wordt gelijk per verwacht verkocht stuk verdeeld over de hele productlijst. Retourkosten zijn een expliciete netto kostenraming per retour.
Rekenjaar: 2026 · Versie 2026.1
Bronnen bij deze tool
- Belastingdienst — btw-tarieven · broncontrole rekenmodel 2026-09-04
Opgesteld door het Rekenbox-productteam van Winstwaker. De vermelde bronverwijzingen en rekenversie maken de werkwijze controleerbaar. Een inhoudelijke fout melden Laatst bijgewerkt: 2026-09-07. Rekenbox is een product van Winstwaker. De tool past een rekenmodel toe op jouw invoer; een uitkomst of betaald rapport is geen persoonlijke beoordeling door een adviseur.