
Rekenbox · 2026
Vennootschapsbelasting berekenen
Vpb per schijf, verliesverrekening en netto dividend. Vergelijk geld in de bv, naar een holding en naar privé.Voorbeeldberekening — pas de bedragen aan voor jouw situatie.Zonder dividenduitkering. Wil je ook netto dividend weten? Open “Ook dividend berekenen”.
Van winst naar vermogen
Wat blijft er over?
- Vpb
- € 50.900,00
- Box 2
- € 0,00
- Over na belasting
- € 199.100,00
Vpb-schijven
Reservering per kwartaal
€ 12.725,00Bij uitkering naar privé · 2026
- Bruto dividend
- € 0,00
- Box 2 totaal
- € 0,00
- Daarvan al ingehouden (15%)
- € 0,00
- Netto dividend
- € 0,00
De 15% is een vooruitbetaling binnen de box 2-heffing. Je betaalt die niet bovenop het box 2-tarief.
- Winst na eventuele DGA-loonaftrek
- € 250.000,00
- Deelnemingsvrijstelling, saldo
- € 0,00
- Kwalificerende innovatieboxwinst
- € 0,00
- Grondslagvermindering innovatiebox (1 − 9/25,8)
- € 0,00
- Fiscale winst vóór verliesverrekening
- € 250.000,00
- Verrekend verlies
- € 0,00
- Resterend verlies naar volgende jaren
- € 0,00
- Belastbaar bedrag
- € 250.000,00
- Vpb eerste €200.000 · 19%
- € 38.000,00
- Vpb boven €200.000 · 25,8%
- € 12.900,00
- Effectieve vpb-druk (%)
- 20.36
- Bruto dividend
- € 0,00
- Box 2 over deze uitkering
- € 0,00
- Dividendbelasting als voorheffing
- € 0,00
- Box 2 nog bij te betalen na voorheffing
- € 0,00
- Winst behouden in de werk-bv
- € 199.100,00
- Vpb en box 2 / winst (%)
- 20.36
- Vpb-reservering per kwartaal
- € 12.725,00
- Suggestie voorlopige aanslag over dit boekjaar
- € 50.900,00
Bevindingen en aandachtspunten
- Verliesbeschikkingen, veranderingen in aandeelhoudersbelang en bijzondere verliesbeperkingen worden niet getoetst. De kwartaalreservering is een verdeling van de jaarraming, geen betaalschema van de Belastingdienst.
Verdeling bij rechtstreekse uitkering naar privé
| Aandeelhouder | Belang % | Bruto dividend € | Box 2 laag € | Box 2 hoog € | Voorheffing € | Netto privé € |
|---|---|---|---|---|---|---|
| Aandeelhouder 1 | 100 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
Werk-bv, holding of privé
| Bestemming | Bedrag na belasting € | Betekenis |
|---|---|---|
| In de werk-bv houden | 199100.00 | Latere uitkering kan nog box 2 kosten |
| Naar kwalificerende holding | 0.00 | Alleen bij deelnemings- en inhoudingsvrijstelling; nog niet privé |
| Naar privé | 0.00 | Na box 2; 15% voorheffing is daarin begrepen |
Uitgangspunten, bronnen en versie
2026 · nl-corporate-2026.1 · v2026.1
- Nederlandse bv met gewone vpb-plicht en in Nederland wonende aandeelhouders met aanmerkelijk belang. Geen fiscale eenheid, buitenlandse heffing, box 2-verliezen of persoonlijke aftrekposten.
- Dividendbelasting van 15% is een voorheffing die met box 2 wordt verrekend. Het model toetst geen uitkeringstoets, reserves of beschikkingen over verliezen en vrijstellingen.
- Vpb en box 2 worden indicatief op centen berekend; een aanslag en aangifte gebruiken afrondingen op hele euro’s. DGA-loon is voor iemand onder de AOW-leeftijd, zonder werknemersverzekeringen, met eigen Zvw.
- Belastingdienst — tarieven vennootschapsbelasting (2026-09-07)
- Belastingdienst — box 2 (2026-09-07)
- Belastingdienst — gebruikelijk loon (2026-09-07)
- Belastingdienst — verliesverrekening (2026-09-07)
- Belastingdienst — drempel innovatiebox (2026-09-07)
- Wet Vpb — artikel 12b, innovatieboxgrondslag 9/H (2026-09-07)
- Belastingdienst — deelnemingen (2026-09-07)
- Belastingdienst — dividendbelasting als voorheffing (2026-09-07)
- Belastingdienst — belastbaar bedrag en boekjaar (2026-09-07)
- Belastingdienst — inkomstenbelasting 2024–2026 (2026-09-07)
- Belastingdienst — arbeidskorting 2024 (2026-09-07)
- Belastingdienst — arbeidskorting 2025 (2026-09-07)
- Belastingdienst — algemene heffingskorting 2025 (2026-09-07)
Liever uitbesteden?
Je aangifte laten verzorgen?
Een vaste boekhouder van Winstwaker bereidt je inkomstenbelasting of vennootschapsbelasting voor. Werkzaamheden en prijs staan vooraf op papier.
Bekijk aangifte door Winstwaker ↗Rapport voor je dossier
Maak er een compleet PDF-rapport van.
Bundel invoer, uitkomst, rekenregels en bronnen in een dossier voor je accountant, financier of zakelijke klant.
- Uitkomst met de volledige berekening
- Aannames en bronnen, zodat een ander het kan nalopen
- Je invoer en rekenversie vastgelegd
Dezelfde berekening als hierboven, compleet vastgelegd. Bekijk eerst gratis de preview; je betaalt pas als je het rapport wilt downloaden. Bekijk de prijzen
Voor de preview slaan we je invoer versleuteld op onze server op: zonder account 30 dagen, gekoppeld aan je e-mailadres totdat je het verwijdert.
Bulk · Berekeningen voor je hele lijst
Gratis bewaren op dit apparaat
Begrijp je uitkomst
Zo werkt deze tool
Vennootschapsbelasting wordt berekend over het belastbare bedrag van een bv. Dat bedrag is niet altijd gelijk aan de commerciële winst. Vrijgestelde deelnemingsresultaten, een onderbouwde innovatieboxcorrectie en verrekenbare verliezen kunnen de grondslag wijzigen. Deze calculator maakt die stappen afzonderlijk zichtbaar. Je kunt rekenen voor 2024, 2025 en 2026 en daarnaast kiezen in welk kalenderjaar een dividend wordt uitgekeerd.
De gewone vpb-tarieven zijn voor die drie jaren gelijk: 19% over de eerste €200.000 en 25,8% over het meerdere. De calculator splitst de heffing per schijf en toont de effectieve druk. Dat percentage kan lager zijn dan het hoogste tarief, omdat slechts het bovenste deel in de tweede schijf valt. Een negatieve fiscale winst geeft in het betreffende jaar geen vpb, maar kan een verrekenbaar verlies opleveren.
Verliesverrekening is beperkt tot de eerste €1 miljoen winst plus 50% van het bedrag daarboven. Vul alleen verliezen in die daadwerkelijk beschikbaar zijn. De afzonderlijke meerjarenreeks volgt opeenvolgende jaren, verrekent een nieuw verlies waar mogelijk eerst met het voorafgaande jaar en draagt het restant vooruit. Bijzondere beperkingen door bijvoorbeeld een belangenwijziging worden niet beoordeeld. Bewaar daarvoor je verliesbeschikkingen en advies.
De deelnemingstabel trekt alleen regels af waarvoor je de vrijstelling hebt bevestigd. Ook een vrijgesteld negatief deelnemingsresultaat wordt gecorrigeerd. Innovatieboxwinst vraagt een onderbouwde toerekening, drempel en nexuspercentage. Het model neemt daarvan 9/25,8 op in de grondslag, waarna de gewone schijven gelden. Het is dus geen losse heffing van 9% die zonder voorwaarden op de hele ondernemingswinst wordt toegepast.
Na de vpb kun je een bruto dividend invoeren en verdelen over aandeelhouders met aanmerkelijk belang. De box 2-schijf wordt per aandeelhouder berekend, rekening houdend met ingevoerd ander box 2-inkomen. De 15% dividendbelasting is een voorheffing binnen die uiteindelijke belasting. Bij een kwalificerende holding blijft het geld zakelijk; de berekening laat ook het alternatief naar privé zien.
De optionele DGA-loonvergelijking neemt loonbelasting volgens de jaarberekening, heffingskortingen en een eigen Zvw-bijdrage mee voor de eerste aandeelhouder onder de AOW-leeftijd. Vermeld of dat loon al van de winst is afgetrokken. De kwartaalreservering verdeelt de jaarraming in vier delen. Geen uitkeringstoets, aangifte of voorlopige aanslag wordt automatisch ingediend; controleer de volledige situatie voordat je bedragen gebruikt.
Vpb-schijven 2024, 2025 en 2026
19% × min(belastbaar bedrag, €200.000) + 25,8% × meerdere
De tarieven zijn gelijk; box 2-grenzen en DGA-parameters verschillen wel per kalenderjaar.
Verlies verrekenen zonder de grens te overschrijden
Verliesruimte = min(winst, €1 miljoen) + 50% × winst boven €1 miljoen
Bij €9 miljoen winst en €7 miljoen verlies kun je €5 miljoen verrekenen. Belastbaar blijft €4 miljoen; €2 miljoen verlies gaat verder.
Dividendbelasting en box 2 samen bekijken
Netto dividend = bruto dividend − definitieve box 2-heffing
De 15% inhouding wordt verrekend. Een holdinguitkering is pas netto zonder inhouding als de betreffende vrijstellingen gelden.
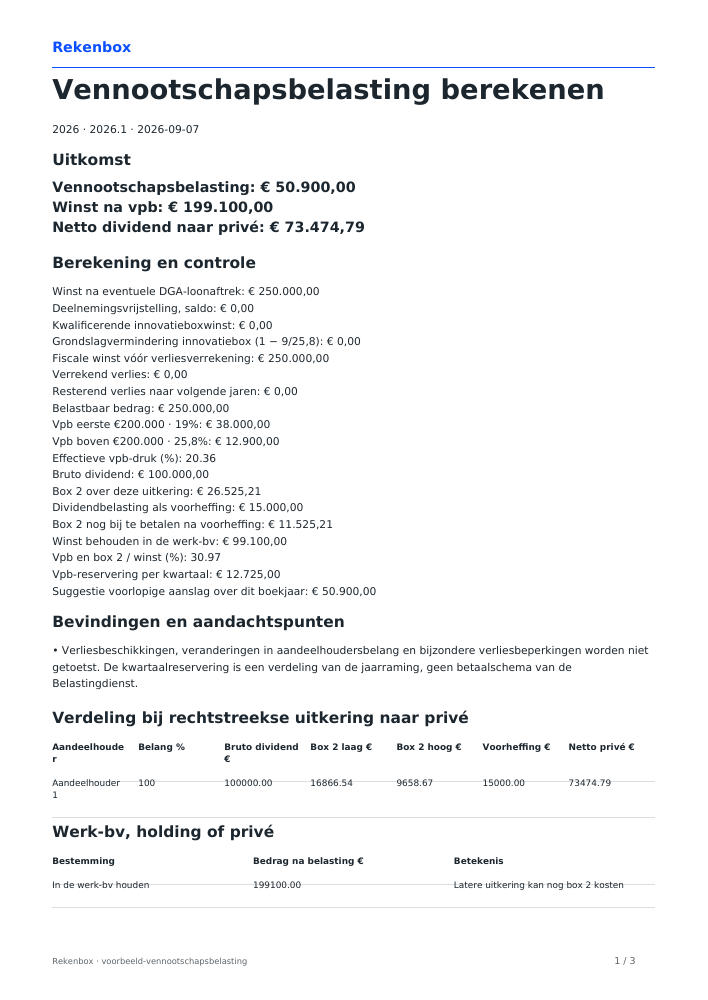
Dit PDF-voorbeeld is gemaakt met de zichtbare voorbeeldinvoer. Je eigen download gebruikt jouw ingevulde gegevens.
Bekijk voorbeeld · PDFVeelgestelde vragen
Hoeveel vennootschapsbelasting betaalt een bv in 2026?
19% over de eerste €200.000 belastbaar bedrag en 25,8% daarboven. Vrijstellingen en verliezen bepalen eerst dat belastbare bedrag.
Hoe lang kan ik een vpb-verlies verrekenen?
In het gewone model één jaar achterwaarts en onbeperkt voorwaarts, met de jaarlijkse winstgrens en eventuele bijzondere beperkingen.
Betaal ik 15% dividendbelasting bovenop box 2?
Nee. Het is een voorheffing die in de uiteindelijke box 2-belasting wordt verrekend. De calculator toont wat nog resteert.
Kan ik een gebroken boekjaar berekenen?
Ja, binnen 2024–2026. De vpb-schijfgrens blijft €200.000 per boekjaar. Dividend en DGA-loon gebruiken een afzonderlijk kalenderjaar.
Is geld in mijn holding al netto privévermogen?
Nee. Het geld blijft zakelijk. Een latere uitkering aan privé kan alsnog box 2 opleveren.
Welke gegevens heb je nodig?
- Winst vóór onderstaande vrijstellingen en verliesverrekening
- Belastingjaar / uitkeringsjaar
- Beschikbaar verrekenbaar verlies uit eerdere jaren
- Gewenst bruto dividend
- Aantal aandeelhouders met aanmerkelijk belang
- Kalenderjaar van uitbetaling dividend en DGA-loon
- Belangen en ander box 2-inkomen zelf verdelen
- Verdeling aandeelhouders
- Waar gaat het dividend heen?
- De holding voldoet aan deelnemings- én inhoudingsvrijstelling
- Baten al opgenomen in de winst
- Aan innovatie toegerekende winst (%)
- Nog in te lopen innovatieboxdrempel
- Vastgesteld nexuspercentage (%)
- Kwalificatie en winsttoerekening zijn onderbouwd
- Gebroken of afwijkend boekjaar
- Begin boekjaar
- Einde boekjaar
- DGA-loon meenemen in de gezamenlijke druk
- Bruto DGA-loon over het kalenderjaar
- Dit DGA-loon is al afgetrokken van de ingevoerde winst
- Verlies volgen over meerdere jaren
- Jaarwinsten na fiscale correcties, vóór verliesverrekening
Grenzen van deze tool
- Nederlandse bv met gewone vpb-plicht en in Nederland wonende aandeelhouders met aanmerkelijk belang. Geen fiscale eenheid, buitenlandse heffing, box 2-verliezen of persoonlijke aftrekposten.
- Dividendbelasting van 15% is een voorheffing die met box 2 wordt verrekend. Het model toetst geen uitkeringstoets, reserves of beschikkingen over verliezen en vrijstellingen.
- Vpb en box 2 worden indicatief op centen berekend; een aanslag en aangifte gebruiken afrondingen op hele euro’s. DGA-loon is voor iemand onder de AOW-leeftijd, zonder werknemersverzekeringen, met eigen Zvw.
Rekenjaar: 2026, 2025, 2024 · Versie 2026.1
Bronnen bij deze tool
- Belastingdienst — tarieven vennootschapsbelasting · broncontrole rekenmodel 2026-09-07
- Belastingdienst — box 2 · broncontrole rekenmodel 2026-09-07
- Belastingdienst — gebruikelijk loon · broncontrole rekenmodel 2026-09-07
- Belastingdienst — verliesverrekening · broncontrole rekenmodel 2026-09-07
- Belastingdienst — drempel innovatiebox · broncontrole rekenmodel 2026-09-07
- Wet Vpb — artikel 12b, innovatieboxgrondslag 9/H · broncontrole rekenmodel 2026-09-07
- Belastingdienst — deelnemingen · broncontrole rekenmodel 2026-09-07
- Belastingdienst — dividendbelasting als voorheffing · broncontrole rekenmodel 2026-09-07
- Belastingdienst — belastbaar bedrag en boekjaar · broncontrole rekenmodel 2026-09-07
- Belastingdienst — inkomstenbelasting 2024–2026 · broncontrole rekenmodel 2026-09-07
- Belastingdienst — arbeidskorting 2024 · broncontrole rekenmodel 2026-09-07
- Belastingdienst — arbeidskorting 2025 · broncontrole rekenmodel 2026-09-07
- Belastingdienst — algemene heffingskorting 2025 · broncontrole rekenmodel 2026-09-07
Opgesteld door het Rekenbox-productteam van Winstwaker. De vermelde bronverwijzingen en rekenversie maken de werkwijze controleerbaar. Een inhoudelijke fout melden Laatst bijgewerkt: 2026-09-07. Rekenbox is een product van Winstwaker. De tool past een rekenmodel toe op jouw invoer; een uitkomst of betaald rapport is geen persoonlijke beoordeling door een adviseur.