
Rekenbox · 2026
Liquiditeitsbegroting maken
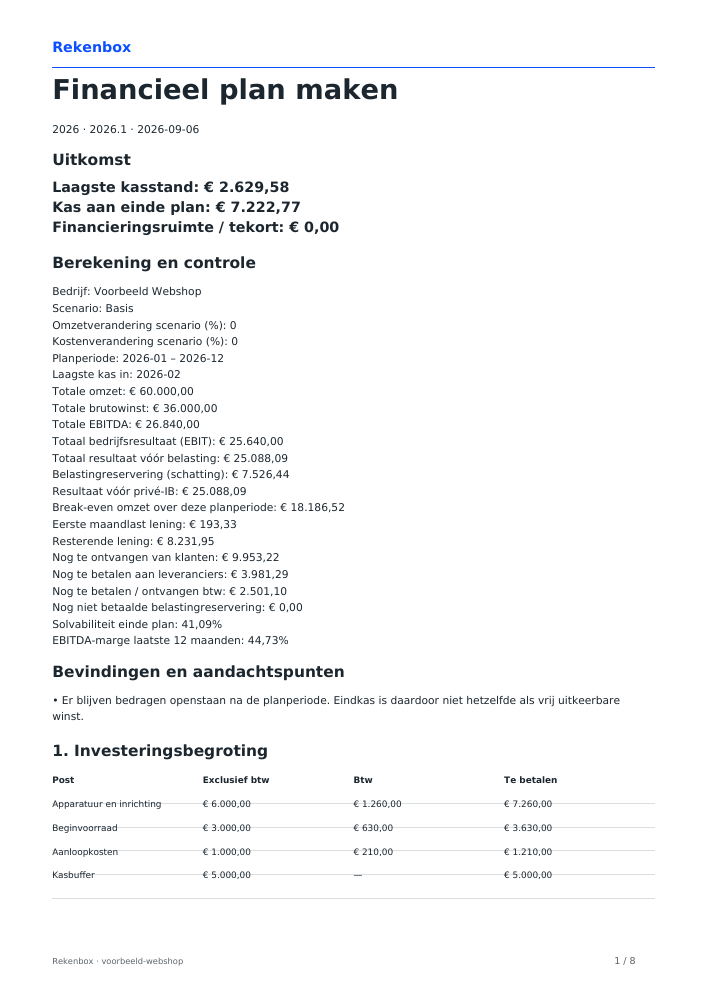
Maak vier samenhangende begrotingen. Bekijk direct je winst, financiering en kas voor 12 tot 36 maanden.Vooruitkijken
Ruimte om te ondernemen.
Kas aan het einde van iedere maand. Kies een staaf voor de bedragen; rood betekent dat aanvullende middelen nodig zijn.
- Eindkas
- € 2.858,34
- Ontvangsten
- € 136,62
- Resultaat
- € 270,00
- Aflossing
- € 143,33
Bekijk de kengetallen voor je eindbalans en de laatste twaalf planmaanden. Overige leningen behandelen we daar voorzichtig als kortlopend; controleer de looptijd. Historische vergelijkingscijfers vul je zelf aan.
- Bedrijf
- Voorbeeld Webshop
- Scenario
- Basis
- Omzetverandering scenario (%)
- 0
- Kostenverandering scenario (%)
- 0
- Planperiode
- 2026-01 – 2026-12
- Laagste kas in
- 2026-02
- Totale omzet
- € 60.000,00
- Totale brutowinst
- € 36.000,00
- Totale EBITDA
- € 26.840,00
- Totaal bedrijfsresultaat (EBIT)
- € 25.640,00
- Totaal resultaat vóór belasting
- € 25.088,09
- Belastingreservering (schatting)
- € 7.526,44
- Resultaat vóór privé-IB
- € 25.088,09
- Break-even omzet over deze planperiode
- € 18.186,52
- Eerste maandlast lening
- € 193,33
- Resterende lening
- € 8.231,95
- Nog te ontvangen van klanten
- € 9.953,22
- Nog te betalen aan leveranciers
- € 3.981,29
- Nog te betalen / ontvangen btw
- € 2.501,10
- Nog niet betaalde belastingreservering
- € 0,00
- Solvabiliteit einde plan
- 41,09%
- EBITDA-marge laatste 12 maanden
- 44,73%
Bevindingen en aandachtspunten
- Er blijven bedragen openstaan na de planperiode. Eindkas is daardoor niet hetzelfde als vrij uitkeerbare winst.
1. Investeringsbegroting
| Post | Exclusief btw | Btw | Te betalen |
|---|---|---|---|
| Apparatuur en inrichting | € 6.000,00 | € 1.260,00 | € 7.260,00 |
| Beginvoorraad | € 3.000,00 | € 630,00 | € 3.630,00 |
| Aanloopkosten | € 1.000,00 | € 210,00 | € 1.210,00 |
| Kasbuffer | € 5.000,00 | — | € 5.000,00 |
2. Financieringsbegroting
| Financieringsbron | Bedrag |
|---|---|
| Eigen inbreng | € 7.100,00 |
| Lening | € 10.000,00 |
| Overige financiering | € 0,00 |
| Totaal beschikbaar | € 17.100,00 |
| Benodigd inclusief kasbuffer | € 17.100,00 |
| Overschot / tekort | € 0,00 |
3. Exploitatiebegroting per maand
| Maand | Omzet | Inkoopwaarde | Brutowinst | Vaste bedrijfskosten | Aanloopkosten | Afschrijving | EBIT | Rente | Resultaat vóór belasting | Belastingreservering | Resultaat vóór privé-IB |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 2026-01 | € 3.500,00 | € 1.400,00 | € 2.100,00 | € 680,00 | € 1.000,00 | € 100,00 | € 320,00 | € 50,00 | € 270,00 | € 81,00 | € 270,00 |
| 2026-02 | € 3.500,00 | € 1.400,00 | € 2.100,00 | € 680,00 | € 0,00 | € 100,00 | € 1.320,00 | € 49,28 | € 1.270,72 | € 381,22 | € 1.270,72 |
| 2026-03 | € 4.000,00 | € 1.600,00 | € 2.400,00 | € 680,00 | € 0,00 | € 100,00 | € 1.620,00 | € 48,56 | € 1.571,44 | € 471,43 | € 1.571,44 |
| 2026-04 | € 4.000,00 | € 1.600,00 | € 2.400,00 | € 680,00 | € 0,00 | € 100,00 | € 1.620,00 | € 47,84 | € 1.572,16 | € 471,65 | € 1.572,16 |
| 2026-05 | € 4.500,00 | € 1.800,00 | € 2.700,00 | € 680,00 | € 0,00 | € 100,00 | € 1.920,00 | € 47,11 | € 1.872,89 | € 561,87 | € 1.872,89 |
| 2026-06 | € 4.500,00 | € 1.800,00 | € 2.700,00 | € 680,00 | € 0,00 | € 100,00 | € 1.920,00 | € 46,38 | € 1.873,62 | € 562,09 | € 1.873,62 |
| 2026-07 | € 4.500,00 | € 1.800,00 | € 2.700,00 | € 680,00 | € 0,00 | € 100,00 | € 1.920,00 | € 45,65 | € 1.874,35 | € 562,31 | € 1.874,35 |
| 2026-08 | € 4.500,00 | € 1.800,00 | € 2.700,00 | € 680,00 | € 0,00 | € 100,00 | € 1.920,00 | € 44,91 | € 1.875,09 | € 562,53 | € 1.875,09 |
| 2026-09 | € 5.500,00 | € 2.200,00 | € 3.300,00 | € 680,00 | € 0,00 | € 100,00 | € 2.520,00 | € 44,17 | € 2.475,83 | € 742,75 | € 2.475,83 |
| 2026-10 | € 6.000,00 | € 2.400,00 | € 3.600,00 | € 680,00 | € 0,00 | € 100,00 | € 2.820,00 | € 43,42 | € 2.776,58 | € 832,97 | € 2.776,58 |
| 2026-11 | € 7.000,00 | € 2.800,00 | € 4.200,00 | € 680,00 | € 0,00 | € 100,00 | € 3.420,00 | € 42,67 | € 3.377,33 | € 1.013,20 | € 3.377,33 |
| 2026-12 | € 8.500,00 | € 3.400,00 | € 5.100,00 | € 680,00 | € 0,00 | € 100,00 | € 4.320,00 | € 41,92 | € 4.278,08 | € 1.283,42 | € 4.278,08 |
Exploitatiebegroting per planjaar
| Planjaar | Omzet | Inkoopwaarde | Brutowinst | Vaste bedrijfskosten | Aanloopkosten | Afschrijving | EBIT | Rente | Resultaat vóór belasting | Belastingreservering | Resultaat vóór privé-IB |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | € 60.000,00 | € 24.000,00 | € 36.000,00 | € 8.160,00 | € 1.000,00 | € 1.200,00 | € 25.640,00 | € 551,91 | € 25.088,09 | € 7.526,44 | € 25.088,09 |
4. Liquiditeitsbegroting
| Maand | Beginkas | Financiering | Klantontvangsten | Leveranciers | Bedrijfskosten | Startuitgaven | Rente | Aflossing | Btw-afdracht / teruggaaf | IB/vpb-reservering betaald | Privé | Eindkas |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2026-01 | € 0,00 | € 17.100,00 | € 136,62 | € 54,65 | € 749,30 | € 12.100,00 | € 50,00 | € 143,33 | € 0,00 | € 81,00 | € 1.200,00 | € 2.858,34 |
| 2026-02 | € 2.858,34 | € 0,00 | € 3.825,16 | € 1.530,07 | € 749,30 | € 0,00 | € 49,28 | € 144,05 | € 0,00 | € 381,22 | € 1.200,00 | € 2.629,58 |
| 2026-03 | € 2.629,58 | € 0,00 | € 4.664,35 | € 1.865,74 | € 749,30 | € 0,00 | € 48,56 | € 144,77 | € 0,00 | € 471,43 | € 1.200,00 | € 2.814,13 |
| 2026-04 | € 2.814,13 | € 0,00 | € 4.683,87 | € 1.873,54 | € 749,30 | € 0,00 | € 47,84 | € 145,49 | € 0,00 | € 471,65 | € 1.200,00 | € 3.010,18 |
| 2026-05 | € 3.010,18 | € 0,00 | € 5.015,65 | € 2.006,26 | € 749,30 | € 0,00 | € 47,11 | € 146,22 | € -921,90 | € 561,87 | € 1.200,00 | € 4.236,97 |
| 2026-06 | € 4.236,97 | € 0,00 | € 5.269,35 | € 2.107,74 | € 749,30 | € 0,00 | € 46,38 | € 146,95 | € 0,00 | € 562,09 | € 1.200,00 | € 4.693,86 |
| 2026-07 | € 4.693,86 | € 0,00 | € 5.620,65 | € 2.248,26 | € 749,30 | € 0,00 | € 45,65 | € 147,68 | € 1.430,10 | € 562,31 | € 1.200,00 | € 3.931,21 |
| 2026-08 | € 3.931,21 | € 0,00 | € 5.445,00 | € 2.178,00 | € 749,30 | € 0,00 | € 44,91 | € 148,42 | € 0,00 | € 562,53 | € 1.200,00 | € 4.493,05 |
| 2026-09 | € 4.493,05 | € 0,00 | € 5.269,35 | € 2.107,74 | € 749,30 | € 0,00 | € 44,17 | € 149,16 | € 0,00 | € 742,75 | € 1.200,00 | € 4.769,28 |
| 2026-10 | € 4.769,28 | € 0,00 | € 6.889,20 | € 2.755,68 | € 749,30 | € 0,00 | € 43,42 | € 149,91 | € 1.619,10 | € 832,97 | € 1.200,00 | € 4.308,10 |
| 2026-11 | € 4.308,10 | € 0,00 | € 7.025,80 | € 2.810,32 | € 749,30 | € 0,00 | € 42,67 | € 150,66 | € 0,00 | € 1.013,20 | € 1.200,00 | € 5.367,75 |
| 2026-12 | € 5.367,75 | € 0,00 | € 8.801,78 | € 3.520,71 | € 749,30 | € 0,00 | € 41,92 | € 151,41 | € 0,00 | € 1.283,42 | € 1.200,00 | € 7.222,77 |
Onderbouwing van je plan
| Onderdeel | Toelichting |
|---|---|
| Bedrijf en plan | Startende webshop. Deze voorbeeldcijfers vervangen geen marktonderzoek. |
| Onderbouwing omzet en seizoen | Jaar 1: €60.000 omzet exclusief btw. Controleer bezoekers, conversie, orderwaarde en verkoopkanalen. |
| Onderbouwing kosten en investeringen | Vervang voorbeeldbedragen door offertes en contracten. Beginvoorraad wordt in het model op peil gehouden. |
| Financieringsdoel en voorwaarden | €10.000 lening voor de start, 60 maanden, 6% rente. Controleer voorwaarden en zekerheden bij je financier. |
| Risico’s en maatregelen | Bekijk ook het voorzichtige scenario en late klantbetalingen. Beoordeel de kaspositie elke maand. |
Uitgangspunten, bronnen en versie
2026 · financial-plan-1.0 · v2026.1
- Indicatief financieel plan op basis van eigen invoer; geen financieringsgoedkeuring of accountantsverklaring. De opbouw volgt de vier begrotingen van KVK en Qredits; Rekenbox is niet aan die organisaties verbonden.
- De begroting start op de eerste van een maand. Alle investeringen, beginvoorraad, aanloopkosten en financiering vallen bij de start. De voorraad wordt daarna op peil gehouden: inkopen volgen de begrote inkoopwaarde. Afschrijving is bedrijfseconomisch lineair over de opgegeven gebruiksduur, zonder fiscale aftrekclaim.
- Omzet en inkopen zijn gelijkmatig over de dagen van elke maand verdeeld; betaaltermijnen verschuiven de kasontvangst of betaling met het ingevoerde aantal dagen. Vaste kosten, loon en privé-onttrekkingen worden in dezelfde maand betaald. Openstaande posten aan het eind blijven zichtbaar.
- Het btw-model volgt het factuurstelsel met één omzet- en inkooptarief, aftrekbare voorbelasting en kalenderkwartalen of maanden. Te betalen btw valt in de volgende maand; teruggaven volgen je opgegeven vertraging. Bij uitgeschakelde btw is er geen aftrek en verhoogt inkoop-btw de kosten en investeringen. KOR, buitenlandse btw, privégebruik en gedeeltelijke aftrek vragen een afzonderlijke berekening.
- De IB/vpb-reservering is een zelfgekozen planningspercentage over positief resultaat. Zij berekent geen volledige belastingaanslag of verliesverrekening. Bij een eenmanszaak is IB privé; de reservering verlaagt hier de beschikbare kas, niet het bedrijfsresultaat. Bij een bv tonen we ook het resultaat na vpb-reservering.
- KVK — financieel plan (2026-09-06)
- KVK — exploitatiebegroting (2026-09-06)
- Qredits — financieel plan voorbeeld (2026-09-06)
- Belastingdienst — btw-aangifte en betaling (2026-09-06)
Rapport voor je dossier
Maak er een compleet PDF-rapport van.
Financieel plan PDF voor je bank- of Qredits-aanvraag: alle vier begrotingen, maandcijfers, financieringsruimte en jouw toelichting, met bronnen en rekenversie. €19 incl. btw per dossier; inbegrepen bij toegang. De financier beoordeelt zelf je aanvraag.
- Uitkomst met de volledige berekening
- Aannames en bronnen, zodat een ander het kan nalopen
- Je invoer en rekenversie vastgelegd
Dezelfde berekening als hierboven, compleet vastgelegd. Bekijk eerst gratis de preview; je betaalt pas als je het rapport wilt downloaden. Bekijk de prijzen
Voor de preview slaan we je invoer versleuteld op onze server op: zonder account 30 dagen, gekoppeld aan je e-mailadres totdat je het verwijdert.
Bulk · Berekeningen voor je hele lijst
Gratis bewaren op dit apparaat
Begrijp je uitkomst
Zo werkt deze tool
Een liquiditeitsbegroting maken laat zien wanneer geld werkelijk binnenkomt en weer wordt uitgegeven. Het resultaat op papier is daarvoor niet voldoende. Klanten kunnen later betalen dan de maand waarin je verkoopt, terwijl lonen, huur of btw al van je rekening afgaan. Deze tool toont de beginstand, ontvangsten, betalingen en eindstand per maand voor twaalf tot zesendertig maanden. De laagste kasstand en de maand waarin die voorkomt staan direct bij de uitkomst.
Begin met het verwachte omzetpatroon en de betalingstermijnen. Het model verdeelt omzet en inkopen gelijk over de echte kalenderdagen van een maand. Daarna verschuift de ingevoerde termijn de ontvangst of betaling. Dertig dagen vertraging is daardoor niet altijd hetzelfde als precies één maand later. Een korte februari en een lange maart leveren andere verdelingen op. Vorderingen en schulden die na het einde van je plan worden betaald, blijven als openstaande bedragen zichtbaar.
De startmaand bevat je financiering en de uitgaven voor vaste activa, beginvoorraad en aanloopkosten. Vaste bedrijfskosten worden in hun eigen maand betaald. Leningrente en aflossing volgen de gekozen looptijd en aflossingsvorm. Bij een eenmanszaak gaan ook privé-onttrekkingen uit de kas. Bij een bv maakt het opgegeven dga-loon deel uit van de bedrijfskosten. Zo kun je beoordelen of de onderneming naast de zakelijke verplichtingen ook de gekozen beloning kan dragen.
Btw wordt opgebouwd volgens het gekozen maand- of kalenderkwartaal. Een positief verschuldigd bedrag wordt in de volgende maand betaald. Voor een teruggaaf kies je zelf hoeveel maanden vertraging je verwacht. Hierdoor verschijnt een teruggaaf niet automatisch op het moment van een investering. Het model gebruikt één omzet- en één inkooptarief met volledige aftrek als btw is ingeschakeld. Bijzondere btw-situaties vragen een aanvullende beoordeling buiten deze begroting.
Lees de kasgrafiek per maand. Een rode staaf betekent dat de eindstand negatief is; de toelichting noemt de eerste maand met een tekort. Verander bijvoorbeeld de klanttermijn, eigen inbreng of geplande kosten en bekijk het gevolg. De voorbeeldwebshop met €60.000 jaaromzet bereikt in februari een laagste kas van €2.629,58 en eindigt december met €7.222,77. Die bedragen gelden uitsluitend voor alle ingevulde voorbeeldinstellingen samen.
Vergelijk later de begroting met een complete bank-CSV. Je controleert eerst de bronregels en bevestigt dat alle rekeningen en volledige maanden zijn opgenomen. Dubbele regels worden gemeld en blijven meetellen; ongeldige regels blokkeren de overdracht. Alleen maandtotalen gaan naar het plan. De vergelijking gaat over kasmutaties inclusief btw, financiering en privé, niet alleen over omzet. Download de uitkomst als gratis PDF of Excel en gebruik de verschillen om de volgende versie van je liquiditeitsbegroting te onderbouwen.
Liquiditeitsbegroting voorbeeld
Bij alle ingevulde webshopaannames is de laagste kas €2.629,58 in februari en de eindkas €7.222,77 in december. Kijk ook naar januari: €3.500 omzet met 21% btw levert bij dertig dagen klanttermijn in die maand slechts €136,62 ontvangst op. De rest volgt later. Juist die timing maakt de kasprognose anders dan de winstbegroting.
Liquiditeitsbegroting Excel
Download de complete maandbegroting als Excel. Formules verbinden begin- en eindkas en rekenen ontvangsten en betalingen door. De btw-, betaaltermijn- en leningbedragen zijn berekende waarden: wijzig die in de online tool en download een nieuwe versie.
Veelgestelde vragen
Hoe maak ik een liquiditeitsbegroting per maand?
Vul beginfinanciering, omzet, kosten, investeringen en betaaltermijnen in. De tool berekent vervolgens per kalendermaand de ontvangsten, betalingen en eindstand. Controleer de laagste kas en alle openstaande posten.
Wanneer verschijnt btw-afdracht in de liquiditeitsbegroting?
Te betalen btw wordt per maand of kalenderkwartaal verzameld en in de volgende maand betaald. Een teruggaaf volgt je zelf gekozen vertraging van één tot zes maanden na het tijdvak.
Kan een winstgevend bedrijf een negatieve kas hebben?
Ja. Late ontvangsten, investeringen, voorraad, aflossingen en privé-opnamen kunnen kasdruk veroorzaken. Het plan noemt de eerste negatieve maand zodat je vooraf financiering of aangepaste betalingen kunt onderzoeken.
Hoe vergelijk ik werkelijk versus begroot?
Importeer een complete bank-CSV en controleer eerst alle regels. Na jouw bevestiging worden maandtotalen van ontvangsten en betalingen vergeleken met de begrote kasmutatie. Bankontvangsten worden niet als omzet aangemerkt.
Kan ik een liquiditeitsbegroting voor drie jaar maken?
Ja, kies 36 maanden. Jaar twee en drie krijgen eigen omzetgroei en vaste kosten hebben een groeipercentage. De grafiek laat je tussen planjaren wisselen; PDF en Excel bevatten de volledige periode.
Welke gegevens heb je nodig?
- Werkelijke kasmutaties per maand
- Bedrijfsnaam
- Startmaand (eerste dag)
- Periode
- Rechtsvorm
- Omzet per maand in jaar 1, exclusief btw
- Omzetgroei jaar 2 (%)
- Omzetgroei jaar 3 (%)
- Jaarlijkse groei vaste kosten (%)
- Scenario
- Eigen omzetverandering (%)
- Eigen verandering vaste kosten (%)
- Vaste activa bij de start
- Voorraad bij de start, exclusief btw
- Btw op beginvoorraad (%)
- Eenmalige aanloopkosten, exclusief btw
- Btw op aanloopkosten (%)
- Gewenste buffer na startuitgaven
- Eigen inbreng
- Lening bij de start
- Leningrente per jaar (%)
- Looptijd lening in maanden
- Aflossing
- Overige financiering
- Aard overige financiering
- Inkoopwaarde als % van omzet
- Personeel inclusief werkgeverslasten per maand
- Btw op personeel inclusief werkgeverslasten (%)
- Huisvesting per maand
- Btw op huisvesting (%)
- Marketing per maand
- Btw op marketing (%)
- Verzekeringen per maand
- Btw op verzekeringen (%)
- Administratie per maand
- Btw op administratie (%)
- Overige bedrijfskosten per maand
- Btw op overige bedrijfskosten (%)
- Privé-onttrekking per maand (eenmanszaak)
- Bruto dga-loon per maand (bv)
- Opslag werkgeverskosten dga (%)
- Reservering IB/vpb op positief resultaat (%)
- Betaaltermijn klanten in dagen
- Betaaltermijn leveranciers in dagen
- Btw berekenen en voorbelasting volledig aftrekken
- Btw op omzet (%)
- Btw op inkopen (%)
- Btw-aangifteperiode
- Verwachte teruggaaf: maanden na tijdvak
- Belastingreservering uit kas
- Bedrijf en plan
- Onderbouwing omzet en seizoen
- Onderbouwing kosten en investeringen
- Financieringsdoel en voorwaarden
- Risico’s en maatregelen
Grenzen van deze tool
- Indicatief financieel plan op basis van eigen invoer; geen financieringsgoedkeuring of accountantsverklaring. De opbouw volgt de vier begrotingen van KVK en Qredits; Rekenbox is niet aan die organisaties verbonden.
- De begroting start op de eerste van een maand. Alle investeringen, beginvoorraad, aanloopkosten en financiering vallen bij de start. De voorraad wordt daarna op peil gehouden: inkopen volgen de begrote inkoopwaarde. Afschrijving is bedrijfseconomisch lineair over de opgegeven gebruiksduur, zonder fiscale aftrekclaim.
- Omzet en inkopen zijn gelijkmatig over de dagen van elke maand verdeeld; betaaltermijnen verschuiven de kasontvangst of betaling met het ingevoerde aantal dagen. Vaste kosten, loon en privé-onttrekkingen worden in dezelfde maand betaald. Openstaande posten aan het eind blijven zichtbaar.
- Het btw-model volgt het factuurstelsel met één omzet- en inkooptarief, aftrekbare voorbelasting en kalenderkwartalen of maanden. Te betalen btw valt in de volgende maand; teruggaven volgen je opgegeven vertraging. Bij uitgeschakelde btw is er geen aftrek en verhoogt inkoop-btw de kosten en investeringen. KOR, buitenlandse btw, privégebruik en gedeeltelijke aftrek vragen een afzonderlijke berekening.
- De IB/vpb-reservering is een zelfgekozen planningspercentage over positief resultaat. Zij berekent geen volledige belastingaanslag of verliesverrekening. Bij een eenmanszaak is IB privé; de reservering verlaagt hier de beschikbare kas, niet het bedrijfsresultaat. Bij een bv tonen we ook het resultaat na vpb-reservering.
Rekenjaar: 2026 · Versie 2026.1
Bronnen bij deze tool
- KVK — financieel plan · broncontrole rekenmodel 2026-09-06
- KVK — exploitatiebegroting · broncontrole rekenmodel 2026-09-06
- Qredits — financieel plan voorbeeld · broncontrole rekenmodel 2026-09-06
- Belastingdienst — btw-aangifte en betaling · broncontrole rekenmodel 2026-09-06
Opgesteld door het Rekenbox-productteam van Winstwaker. De vermelde bronverwijzingen en rekenversie maken de werkwijze controleerbaar. Een inhoudelijke fout melden Laatst bijgewerkt: 2026-09-06. Rekenbox is een product van Winstwaker. De tool past een rekenmodel toe op jouw invoer; een uitkomst of betaald rapport is geen persoonlijke beoordeling door een adviseur.